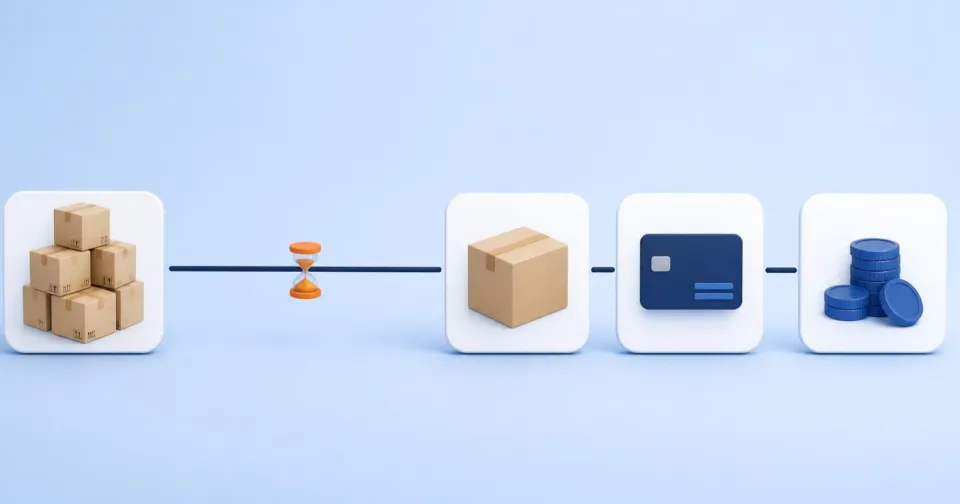
Když e-shop vykazuje zisk a na účtu přesto skoro nic není, obvykle nejde o chybu v účetnictví. Zisk a peníze měří jiné věci a u rostoucího obchodu se rozcházejí nejvíc. Peníze čekají ve zboží na skladě, na cestě od dopravců a platebních bran a část z nich patří finančnímu úřadu. Řešení nezačíná hledáním úspor, ale mapou: kudy koruna putuje od nákupu zboží k platbě zákazníka a kde stojí nejdéle.
Proč zisk neznamená peníze na účtu
V podvojném účetnictví se výsledek počítá z výnosů a nákladů, které patří do daného období, ne z pohybu peněz. Proto se peněžní toky mohou od zisku výrazně lišit: výnos se zaúčtuje v jednom okamžiku, peníze přijdou v jiném. Nákup zboží na sklad vezme peníze z účtu hned, do nákladů se ale dostane až s prodejem. Opačně: prodej se ve výsledku objeví, i když peníze za dobírku ještě jedou od dopravce. (Kdo vede jen daňovou evidenci, vidí posun jinak, protože nákup zboží se tam obvykle projeví už při zaplacení.)
Rozdíl mezi ziskem a penězi tedy není ztráta. Jsou to peníze, které stojí někde v provozu. Otázka zní, kde přesně a jak dlouho.
Cesta koruny: od nákupu po platbu
Podnikové finance k tomu mají jednoduchý nástroj, cyklus přeměny peněz (anglicky cash conversion cycle), který v roce 1980 popsali Richards a Laughlin. Skládá se ze tří dob:
- Doba obratu zásob – kolik dní zboží průměrně leží na skladě, než se prodá.
- Doba inkasa – kolik dní po prodeji trvá, než peníze skutečně dorazí na účet.
- Doba odkladu plateb dodavatelům – kolik dní po převzetí zboží platíte dodavateli.
Cyklus = doba obratu zásob + doba inkasa − doba odkladu plateb. Kratší cyklus znamená méně peněz vázaných v provozu. Může být dokonce záporný: když zákazník platí předem a dodavatel dává splatnost, peníze od zákazníka přijdou dřív, než je musíte poslat dál.
Doba inkasa u e-shopu určují platební metody
U e-shopu nejde o faktury se splatností, ale o to, jak dlouho peníze putují od zákazníka. Konkrétní lhůty podle oficiální dokumentace:
| Způsob platby | Kdy peníze dorazí na účet e-shopu |
|---|---|
| Karta přes Shoptet Pay, denní výplata | nejpozději třetí den od transakce (D+3) |
| Karta nebo převod přes Comgate, denní výplata | jeden až dva pracovní dny po zaplacení podle metody a času platby |
| Týdenní nebo měsíční výplata z brány | souhrnně za předchozí týden nebo měsíc |
| Dobírka přes Zásilkovnu | druhý pracovní den od doručení zásilky, tedy až po přepravě a vyzvednutí |
| Převod předem | před odesláním zboží |
Z tabulky plyne první praktický závěr: frekvence výplat je nastavení, ne osud. Měsíční výplata z brány sama prodlouží dobu inkasa až o měsíc. Dobírka k tomu přidává dny přepravy, víkendy a riziko, že si zákazník zásilku nevyzvedne.
Dny převeďte na koruny
Samotné dny klamou, protože každá fáze váže jinou částku. Ilustrativní příklad s vymyšlenými čísly: e-shop má denně 30 000 Kč tržeb bez DPH a zboží za ně nakoupil za 20 000 Kč.
| Fáze | Dny | Vázané peníze |
|---|---|---|
| Zboží na skladě | 75 | 1 500 000 Kč (75 × 20 000 Kč) |
| Peníze na cestě od bran a dopravců | 3 | 90 000 Kč (3 × 30 000 Kč) |
| Odklad plateb dodavatelům | −14 | −280 000 Kč (14 × 20 000 Kč) |
| Celkem | 64 | 1 310 000 Kč |
Jde o zjednodušení s průměrnými hodnotami, pro rozhodnutí o pořadí ale stačí. V tomto obchodě leží na skladě víc než 1,3 milionu korun v nákupních cenách a účetní zisk o nich nic neříká.
Proč růst peníze spotřebuje
Zisková firma, která roste příliš rychle, může vyčerpat hotovost i tehdy, když se jejím produktům daří. Kolik růstu si firma dovolí financovat sama, závisí na délce provozního peněžního cyklu, na tom, kolik peněz vyžaduje každá koruna tržeb, a na tom, kolik peněz každá koruna tržeb vytvoří. I velmi zisková firma proto při růstu potřebuje další provozní kapitál.
Ve stejném příkladu: když tržby vzrostou o 30 % a cyklus zůstane 64 dní, vázané peníze stoupnou z 1 310 000 Kč na zhruba 1 703 000 Kč. Obchod musí dopředu najít asi 393 000 Kč, hlavně na větší zásobu. Růst přitom přinese navíc zhruba 3 000 Kč hrubé marže denně (30 % z 10 000 Kč), a to ještě před marketingem a dalšími náklady. Než se investice do zásoby z dodatečné marže vrátí, uplyne přes čtyři měsíce. Po celou dobu výsledovka hlásí růst a účet prázdnotu.
Neznamená to, že růst je chyba. Znamená to, že plán růstu potřebuje vedle tržeb i řádek „kolik peněz si vyžádá a odkud je vezmeme“.
Data e-shopu na jednom místě
Korzaro propojuje data e-shopu, marketingu a provozu, aby se podle nich dalo rozhodovat.
Peníze na účtu, které nejsou vaše
Opačný omyl vzniká, když je na účtu peněz zdánlivě dost. Plátce DPH vybírá daň od zákazníků a odvádí ji až později. Přiznání k DPH se podává do 25 dnů po skončení zdaňovacího období a ve stejné lhůtě je daň splatná. Základním obdobím je měsíc, za zákonných podmínek čtvrtletí. U plateb předem vzniká povinnost přiznat daň už dnem přijetí platby.
Prakticky: DPH z tržeb za celý měsíc, u čtvrtletního plátce za celé čtvrtletí, leží na účtu ještě několik týdnů. Kdo ji počítá jako volné peníze, objedná zásobu, na kterou ve skutečnosti nemá, a problém se ukáže 25. den.
Kde hledat zpoždění, které se vyplatí zkrátit
S korunovou mapou je pořadí zřejmé. V příkladu by zkrácení zásoby ze 75 na 60 dní uvolnilo 300 000 Kč, prodloužení splatnosti dodavatelům ze 14 na 30 dní 320 000 Kč a zrychlení inkasa ze 3 na 1 den jen 60 000 Kč.
Zásoba. Bývá největší položkou, ale ne každý den navíc je chyba. Delší zásobu může obhájit lepší nákupní cena, dlouhá dodací doba nebo zboží, které nejde doobjednat. Hledejte hlavně zboží, které leží dlouho bez takového důvodu.
Dodavatelé. Splatnost je předmětem vyjednávání. Mezi podnikateli zákon bez jiné dohody počítá se splatností do 30 dnů a splatnost delší než 60 dnů musí být výslovně ujednaná a nesmí být pro dodavatele zvláště nevýhodná. Sjednávejte ji jako součást nákupních podmínek, nejen cenu.
Platby od zákazníků. Zkontrolujte frekvenci výplat z platební brány a podíl dobírek. Tato páka je obvykle menší, ale bývá nejrychlejší a nejlevnější.
Co z dat e-shopu nepoznáte
Data e-shopu ukážou hodnotu zásoby (pokud má zboží vyplněné nákupní ceny), data objednávek a použité platební metody. Neukážou zůstatek na bankovním účtu, úvěry, neuhrazené faktury dodavatelům, mzdy ani daně. Z tržeb a objednávek proto nevyvozujte, že obchodu hrozí nedostatek peněz, ani že je v pořádku. Mapa cesty koruny ukáže, kde peníze stojí; zda jich je dost, řekne až pohled do účetnictví a banky.
Co udělat teď
- Spočítejte tři doby za poslední čtvrtletí. Průměrné dny zboží na skladě, dny od odeslání do připsání peněz podle platební metody a skutečné dny splatnosti u hlavních dodavatelů.
- Převeďte každou dobu na koruny. Zásobu a dodavatele v nákupních cenách, inkaso v tržbách bez DPH.
- Vyberte jedno zpoždění. To, které váže nejvíc peněz a které umíte ovlivnit bez ztráty dostupnosti zboží nebo horší nákupní ceny.
- Zkontrolujte frekvenci výplat z brány. Pokud neplánujete jinak, denní výplata zkracuje dobu inkasa bez dalších nákladů.
- Před plánem růstu spočítejte jeho peněžní potřebu. Kolik peněz navíc bude vázat větší zásoba a odkud je vezmete, včetně DPH, kterou budete odvádět.